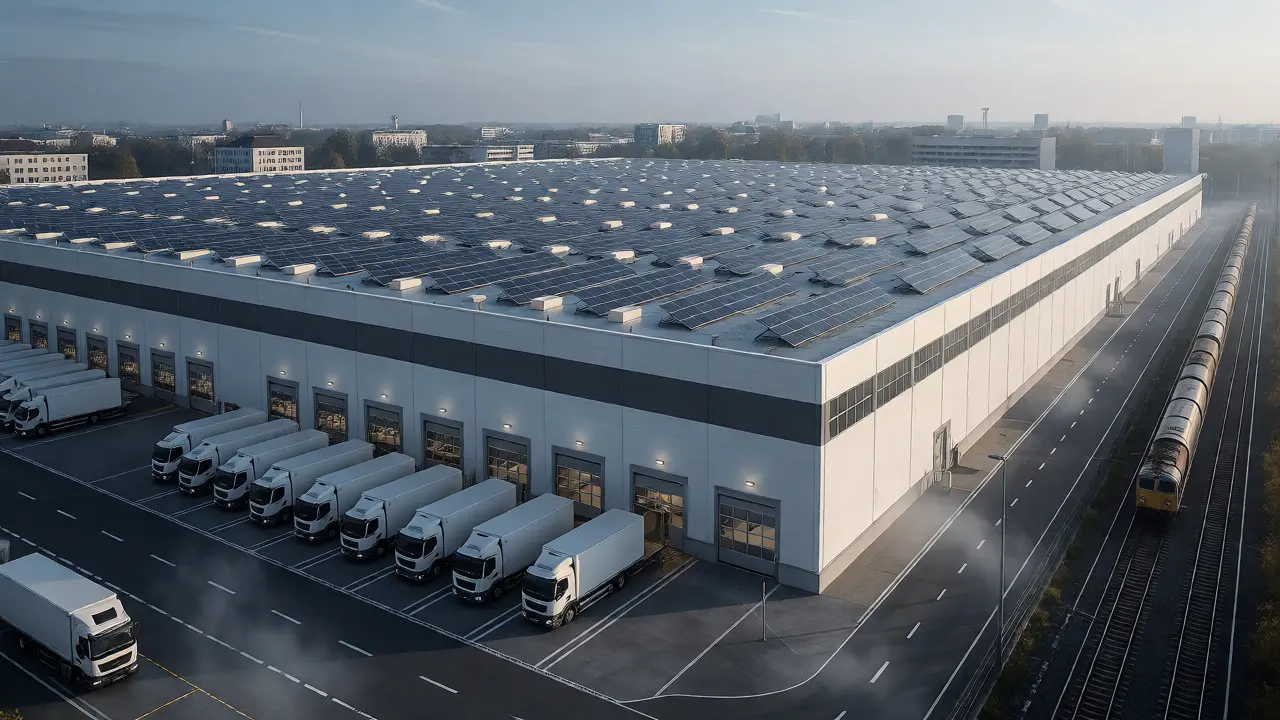
Stellen Sie sich vor, Sie suchen nach einer Anlageklasse, die selbst dann wächst, wenn der Rest des Immobilienmarktes stöhnt. Während Büroflächen in Frankfurt oder München unter hohen Leerständen leiden und Einzelhandelsmieten unter der Kaufzurückhaltung ächzen, boomt eine Nische fast unbemerkt von der breiten Öffentlichkeit: Logistikimmobilien. Diese Assetklasse hat sich als widerstandsfähigster Pfeiler im deutschen Gewerbesektor erwiesen. Warum? Weil physische Waren immer irgendwo hin müssen - ob per LKW, Bahn oder Schiff. Die Zahlen für 2025 und den Ausblick auf 2026 zeigen ein klares Bild: Der Markt ist nicht nur stabil, er entwickelt sich dynamisch weiter, getrieben durch E-Commerce, Nearshoring und neue strategische Anforderungen wie die Verteidigungslogistik.
Das Wichtigste in Kürze
- Resilienz: Logistikimmobilien trotzen der Konjunkturschwäche; Flächenumsätze steigen teils zweistellig gegenüber dem Vorjahr.
- Renditen: Top-Standorte halten stabile Spitzenrenditen bei ca. 4,75 %, während Sekundärlagen unter Druck geraten.
- Treiber: E-Commerce (inklusive chinesischer Anbieter), Nearshoring und der wachsende Verteidigungssektor treiben die Nachfrage.
- Standorte: Frankfurt, Berlin und Hamburg führen an; München zeigt starkes Wachstum, Köln schwächelt leicht.
- Zukunft: Fokus verschiebt sich von reinem Neubau zu Revitalisierung und ESG-konformen Bestandsgebäuden.
Warum Logistikimmobilien dem Abschwung trotzen
Viele Anleger fragen sich: Wie kann das sein? Die Antwort liegt in der Struktur des Marktes. Anders als bei Büroflächen, wo Homeoffice-Trends die Nachfrage dauerhaft verändert haben, bleibt der Bedarf an Lagerfläche strukturell hoch. Studien wie die gemeinsame Analyse von bulwiengesa, BREMER SE, GARBE Industrial und Savills aus dem März 2025 bestätigen dies eindrucksvoll. Das prognostizierte Fertigstellungsvolumen für 2025 lag bei über 5 Millionen Quadratmetern - ein Plus von mehr als 20 Prozent im Vergleich zum Vorjahr. Christian Kah von Colliers betonte bereits frühzeitig, dass der Markt aus Nutzersicht positiv gestimmt ist, besonders im Südwesten Deutschlands.
Doch es wäre falsch, den Erfolg nur dem Online-Handel zuzuschreiben. Ein oft unterschätzter Faktor ist die sogenannte "Resilienz" der Lieferketten. Unternehmen lagern wieder mehr Ware vor Ort ein, um unabhängiger von globalen Störungen zu sein. Dieser Trend zum Nearshoring führt dazu, dass Produktionsunternehmen und Logistiker mehr Fläche benötigen, näher an ihren Kunden. Alexander Fieback von bulwiengesa bringt es auf den Punkt: Die Assetklasse widersetzt sich dem schwierigen Umfeld, das andere Sektoren trifft. Wer heute in Logistik investiert, kauft also nicht nur Quadratmeter, sondern Versicherung gegen globale Unsicherheiten.
Die Renditen: Stabilität in unsicheren Zeiten
Geld verdient man mit Immobilien dort, wo Angebot und Nachfrage im Gleichgewicht sind - oder wo die Nachfrage das Angebot übersteigt. In den sogenannten Top-8-Regionen (darunter Berlin, Düsseldorf, Frankfurt, Hamburg, Köln, Leipzig und München) bleiben die Spitzenrenditen bemerkenswert stabil. Wir sprechen hier von Werten um die 4,75 Prozent. Für einen institutionellen Investor mag das nach wenig klingen im Vergleich zu risikoreichen Anleihen, doch die Qualität der Mieter und die langfristigen Mietverträge machen diese Rendite extrem attraktiv.
Hier lohnt sich ein genauer Blick auf die Unterschiede zwischen den Märkten. Nicht jede Halle in Deutschland wirft gleich viel ab. Die Top-Lagen sind knapp. In Frankfurt am Main herrscht quasi Vollvermietung. Das treibt die Mieten. Prognosen deuten darauf hin, dass moderne Mietflächen in Premium-Lagen bis Ende 2025 und darüber hinaus Mietwachstumsraten von bis zu 3,5 Prozent erzielen können. Im Gegensatz dazu stehen ländliche Regionen oder B-Lagen unter Druck. Hier steigen die Leerstände, besonders bei spekulativ errichteten Neubauten, die noch keine festen Mietverträge haben. Wenn Sie also auf Rendite jagen, sollten Sie genau hinschauen: Ist die Immobilie wirklich vermietet, oder wartet sie auf einen Mieter, der vielleicht nie kommt?
Standortanalyse: Wo die Musik spielt
Nicht alle Städte sind gleich gut positioniert. Eine aktuelle Analyse der Flächenumsätze für das Jahr 2025 zeigt klare Gewinner und Verlierer. Frankfurt führt das Ranking mit einem Umsatz von knapp 400.000 Quadratmetern an - ein Zuwachs von 31 Prozent. Doch Berlin holt massiv auf. Mit einem Plus von 48 Prozent und über 320.000 Quadratmetern Umsatz wird die Hauptstadt immer wichtiger als Hub für Ost-West-Verbindungen.
Besonders interessant ist die Entwicklung in München. Trotz hoher Baukosten und knapper Flächen meldete die bayerische Landeshauptstadt ein sattes Plus von 72 Prozent beim Flächenumsatz. Das zeigt: Auch in teuren Lagen wird gesucht, wenn die Infrastruktur stimmt. Hamburg folgt mit starken 55 Prozent Wachstum. Auf der anderen Seite steht Köln. Als einziger Top-Standort verzeichnete die Domstadt einen Rückgang von 42 Prozent. Liegt das an der Lage? Wahrscheinlich eher an spezifischen Großdeals, die im Vorjahr stattgefunden haben und nun fehlen. Dennoch zeigt sich: Der Markt ist regional extrem differenziert.
| Standort | Flächenumsatz (m²) | Wachstum vs. Vorjahr | Bewertung |
|---|---|---|---|
| Frankfurt am Main | 399.000 | +31 % | Sehr stark, sehr knapp |
| Berlin | 320.000 | +48 % | Aufholpotenzial genutzt |
| Hamburg | 276.000 | +55 % | Starke Hafeninfrastruktur |
| München | 198.000 | +72 % | Hohe Nachfrage trotz Kosten |
| Köln | 118.000 | -42 % | Konsolidierung nach Rekordjahr |
Neue Nachfragetreiber: E-Commerce und Verteidigung
Wer glaubt, Amazon sei der einzige Treiber, liegt falsch. Zwar dominieren Transport- und Logistikunternehmen mit 38 Prozent Anteil am Flächenumsatz den Markt, doch die Zusammensetzung ändert sich. Chinesische E-Commerce-Anbieter drängen aggressiv in den deutschen Markt. Plattformen wie Temu oder Shein benötigen lokale Lagerkapazitäten, um ihre extrem kurzen Lieferzeiten zu garantieren. Das schafft zusätzliche Nachfrage, die traditionelle Händler nicht decken können.
Noch frischer ist ein anderer Trend: der Verteidigungssektor. Seit den geopolitischen Verschiebungen der letzten Jahre plant die Bundeswehr massive Investitionen. Aber auch private Zulieferer der Rüstungsindustrie brauchen Lagerfläche für Ersatzteile und Material. Experten sehen hier einen neuen, stabilen Nachfragetreiber, der weniger konjunkturabhängig ist als der reine Konsumhandel. Diese Diversifizierung macht Logistikimmobilien noch attraktiver, da sie das Klumpenrisiko "E-Commerce-Blase" reduziert.
Herausforderungen: Baukosten und ESG-Vorgaben
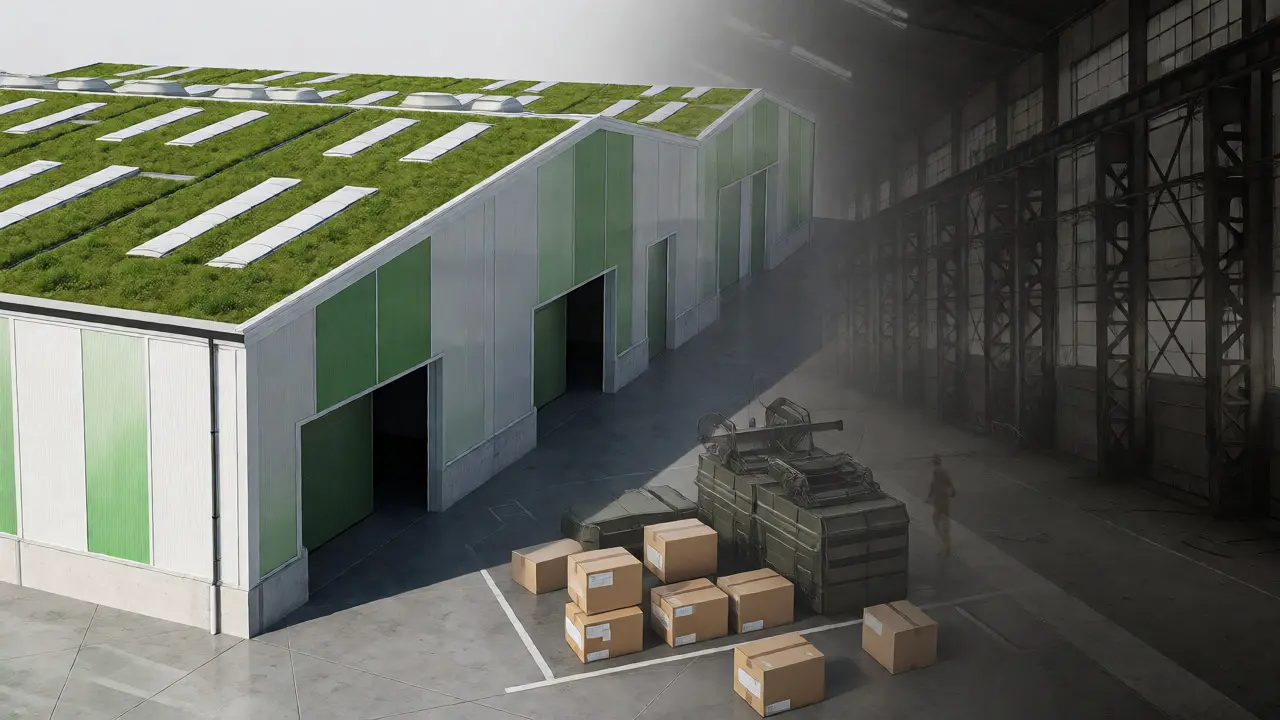
So rosig die Nachfrage aussieht, so schwierig wird die Angebotsseite. Neue Hallen zu bauen ist teuer geworden. Steigende Materialkosten und höhere Zinsen haben viele Projektentwickler abgeschreckt. Gleichzeitig verschärfen sich die ESG-Anforderungen (Environmental, Social, Governance). Gebäude ohne Photovoltaik, gute Dämmung oder moderne Heizsysteme finden kaum noch Mieter. Das führt zu einer interessanten Dynamik: Der Markt verknappt sich, weil weniger gebaut wird, aber die bestehenden, älteren Objekte werden abgewertet.
Für Investoren bedeutet das: Kaufen Sie nicht einfach irgendetwas. Achten Sie auf die "Brownfield-Qualität". Ältere Logistikzentren, die nicht saniert werden, drohen zu "Stranded Assets" zu werden - also zu Wertpapieren, die niemand mehr will. Stattdessen gewinnt die Revitalisierung von Bestandsgebäuden an Bedeutung. Es lohnt sich, in Energieeffizienz zu investieren, bevor der Gesetzgeber oder der Markt es erzwingt.
Praktische Tipps für Investoren
Wenn Sie in diesen Markt einsteigen wollen, beachten Sie diese Faustregeln:
- Lage schlägt alles: Suchen Sie Standorte mit guter Anbindung an Autobahnen und ideally Schienenverkehr. Die Nähe zu Ballungsräumen ist entscheidend für die letzte Meile.
- Checken Sie die Mietlaufzeit: Lange Verträge mit bonitätsstarken Mietern sichern Ihre Rendite. Kurzfristige Deals sind riskanter.
- ESG-Compliance prüfen: Fragen Sie nach dem energetischen Zustand. Ein schlechter CO2-Fußabdruck kann später hohe Nachinvestitionen erfordern.
- Vorsicht bei Spekulation: Meiden Sie Neubauten ohne unterschriebene Mietverträge in Sekundärlagen. Das Risiko, dass die Fläche leer bleibt, ist real.
Häufig gestellte Fragen
Wie hoch sind die aktuellen Spitzenrenditen für Logistikimmobilien in Deutschland?
In den Top-8-Märkten wie Frankfurt, Berlin und Hamburg liegen die Spitzenrenditen aktuell stabil bei etwa 4,75 Prozent. In Sekundärlagen können sie je nach Objektzustand und Vermietungsstatus variieren, wobei moderne, ESG-konforme Objekte bevorzugt werden.
Welche Rolle spielt E-Commerce für die Nachfrage nach Lagerflächen?
E-Commerce ist ein Haupttreiber, aber nicht der einzige. Neben klassischen Online-Händlern sorgen auch Dienstleister für E-Commerce-Unternehmen sowie neue Player aus Asien für hohe Nachfrage. Der Bedarf an Flächen für die "letzte Meile" in Stadtnähe ist besonders hoch.
Sind Logistikimmobilien anfälliger für Zinsänderungen als Büroimmobilien?
Grundsätzlich reagieren alle Immobilien auf Zinsen. Allerdings gelten Logistikimmobilien als resilienter, da die strukturelle Nachfrage (Lieferketten, E-Commerce) stabiler ist als die Nachfrage nach Büroflächen, die durch Homeoffice-Trends gedämpft wurde. Dies bietet einen gewissen Puffer bei steigenden Finanzierungskosten.
Welche Standorte haben derzeit die höchsten Wachstumsraten?
München (+72 %), Hamburg (+55 %) und Berlin (+48 %) zeigten im jüngsten Berichtszeitraum die stärksten prozentualen Zuwächse beim Flächenumsatz. Frankfurt bleibt volumenmäßig führend, wächst aber etwas moderater (+31 %).
Was sind die größten Risiken bei Investments in Logistikimmobilien?
Die größten Risiken liegen in der Obsoleszenz älterer Gebäude (fehlende ESG-Konformität), steigenden Baukosten, die neue Projekte unwirtschaftlich machen, und regionalen Überangeboten in spekulativen Neubaugebieten ohne gesicherte Vermietung.