
Stellen Sie sich vor, Sie haben den Kaufpreis Ihrer Traumimmobilie fest im Blick. Die Finanzierung steht, der Termin beim Notar ist gebucht. Dann flattert die Rechnung ins Haus - und plötzlich fehlen Ihnen mehrere Tausend Euro, weil Sie bestimmte Kaufnebenkosten schlicht vergessen oder falsch kalkuliert haben. Das passiert häufiger, als man denkt. Laut einer Studie der Universität Hamburg aus dem Jahr 2022 erleben bis zu 30 Prozent der Käufer unerwartete Nachforderungen im fünfstelligen Bereich. Der Grund? Unklare Regelungen im Vertrag.
In Deutschland sind die gesetzlichen Vorgaben zwar vorhanden, aber sie sind nicht zwingend. Das bedeutet konkret: Was im Kaufvertrag steht, schlägt das Gesetz. Wenn Sie hier schlampig formulieren, zahlen Sie am Ende drauf. Dieser Artikel zeigt Ihnen, wo die typischen Fallen lauern, wie Sie die Kosten korrekt verteilen und welche Klauseln Ihr Vertrag enthalten muss, damit Sie nach dem Notartermin keine bösen Überraschungen erleben.
Die gesetzliche Basis verstehen - aber nicht blind vertrauen
Viele Käufer verlassen sich darauf, dass das BGB (Bürgerliches Gesetzbuch) die Dinge schon regelt. § 448 BGB sagt tatsächlich: Der Käufer trägt die Kosten für Beurkundung, Auflassung und Eintragung ins Grundbuch. Der Verkäufer übernimmt die Übergabekosten. Klingt logisch, oder? Aber Vorsicht: Diese Regelung ist dispositiv. Das heißt, Käufer und Verkäufer können alles anders vereinbaren. In der Praxis wird diese Abweichung oft genutzt, um den Preis optisch niedrig zu halten oder steuerliche Vorteile zu nutzen.
Ein klassisches Beispiel: Der Verkäufer bietet an, die Grunderwerbsteuer zu übernehmen, wenn der Käufer dafür auf eine andere Gegenleistung verzichtet. Steht so etwas nicht explizit im Vertrag, gilt die gesetzliche Regel - oder schlimmer noch, es entsteht Streit über die Auslegung. Experten raten daher dringend dazu, jede einzelne Kostenposition im Vertrag namentlich zu nennen und klar zuzuordnen. Verlassen Sie sich nie auf "die übliche Übung".
Die großen Posten: Grunderwerbsteuer, Notar und Grundbuch
Der Löwenanteil der Nebenkosten entfällt auf drei Positionen. Hier müssen Sie genau hinschauen, denn die Höhe variiert stark je nach Bundesland und Objekt.
| Kostenart | Höhe / Anteil | Zahlungspflichtiger (Standard) | Besonderheiten |
|---|---|---|---|
| Grunderwerbsteuer | 3,5 % - 6,5 % des Kaufpreises | Käufer (gesetzlich), vertraglich abweichbar | Bayern/Sachsen: 3,5 %; NRW/Hessen: 6,5 %. Steuerbefreiung bei Familien möglich. |
| Maklerprovision | 3,57 % - 7,14 % inkl. MwSt. | Seit Dez. 2020: Je zur Hälfte Käufer & Verkäufer | Nur bei Wohnimmobilien. Bei Gewerbe weiterhin freie Vereinbarung. |
| Notarkosten | ca. 1,5 % - 2,0 % des Kaufpreises | Käufer | Abhängig von Geschäftswert und Komplexität. Enthält Beurkundung und Vollzug. |
| Grundbuchkosten | ca. 0,5 % des Kaufpreises | Käufer | Für Eigentumsübertragung und ggf. Löschung alter Lasten. |
Beachten Sie besonders die Maklerprovision. Seit dem 23. Dezember 2020 gilt bei Wohnimmobilien die gesetzliche Teilung. Beide Parteien tragen jeweils die Hälfte. Doch Achtung: Viele Makler versuchen, dies durch geschickte Verhandlungsführung zu umgehen oder lassen den Verkäufer die volle Summe tragen, was dann indirekt im Kaufpreis eingepreist wird. Prüfen Sie immer, ob die Provision wirklich geteilt wurde oder ob der Kaufpreis entsprechend höher angesetzt ist.
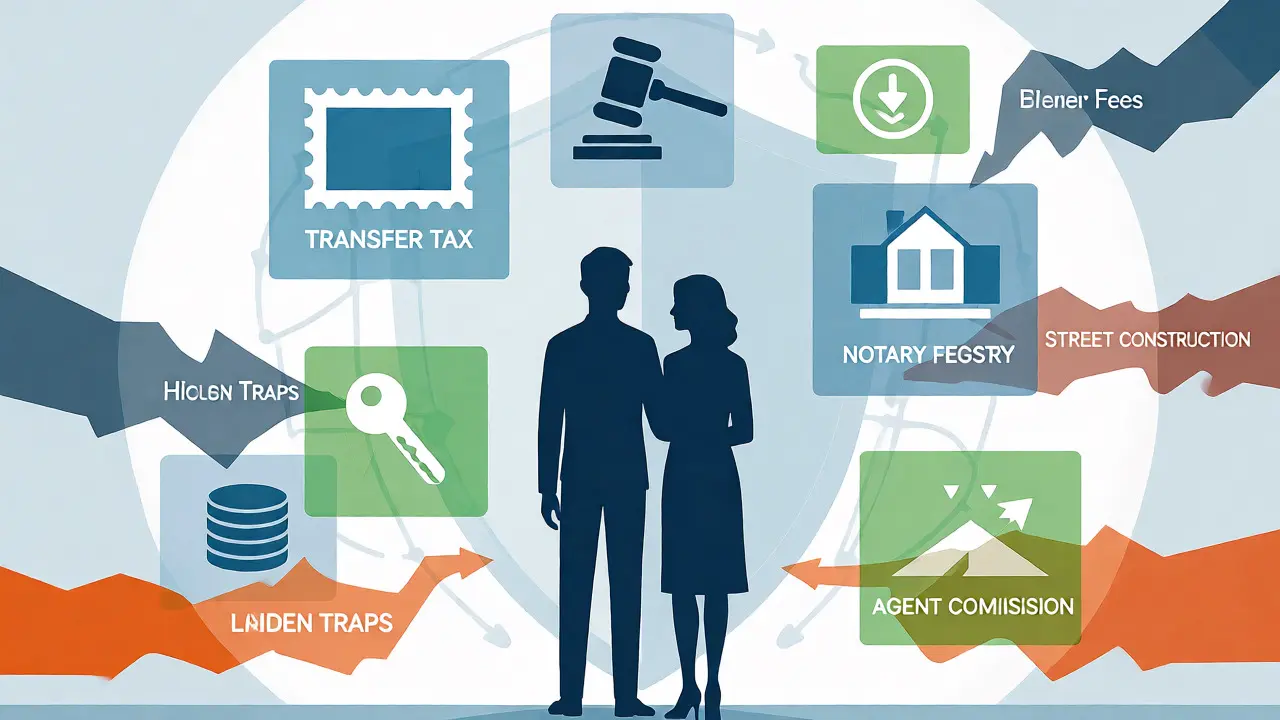
Versteckte Fallen: Baulasten, Straßenausbaubeiträge und Altlasten
Die oben genannten Kosten sind transparent. Gefährlicher sind die versteckten Kosten. Ein aktuelles Beispiel aus Lüneburg und Umgebung zeigt das Risiko: Ein Käufer musste zusätzlich 18.500 Euro für unbezahlte Straßenausbaubeiträge zahlen. Warum? Im Kaufvertrag fehlte eine klare Klausel, die besagt, dass der Verkäufer alle bis zum Übergabetermin angefallenen öffentlichen Abgaben trägt.
Diese Punkte sollten Sie vor Vertragsunterschrift prüfen:
- Baulasten: Gibt es Eintragungen im Baulastenverzeichnis? Eine Baulast kann bedeuten, dass Sie Ihr Grundstück nicht frei nutzen dürfen, weil ein Nachbar davon profitiert. Die Löschung kostet Geld und Zeit.
- Straßenausbaubeiträge: In vielen Kommunen werden Anliegergebühren erhoben. Klären Sie mit dem Verkäufer, ob Beiträge fällig sind oder bereits beglichen wurden. Vereinbaren Sie im Vertrag, dass der Verkäufer für alle bis zur Auflassung entstandenen Beiträge haftet.
- Löschung von Grundschulden: Wenn der Verkäufer noch einen Kredit hat, muss die alte Grundschuld gelöscht werden. Das verursacht Notar- und Grundbuchkosten. Wer zahlt diese? Meistens der Verkäufer, aber das muss im Vertrag stehen. Fehlt die Regelung, bleibt der Käufer oft auf den Kosten sitzen.
- Energieausweis: Muss vom Verkäufer vorgelegt werden. Ist er fehlerhaft oder fehlt er ganz, drohen Bußgelder. Achten Sie darauf, dass der Ausweis aktuell und korrekt ist.
Sanierungsrücklagen und Zustandsberichte: Wer zahlt was?
Bei Wohnungseigentumsgemeinschaften (WEG) kommen weitere komplexe Kosten hinzu. Die Instandhaltungsrücklage gehört grundsätzlich zum Kaufpreis. Aber: Was passiert, wenn kurz nach dem Kauf eine große Sanierung ansteht, die beschlossen, aber noch nicht umgesetzt wurde? Oder wenn der Zustand des Daches schlechter ist als angenommen?
Hier hilft nur eines: Ein detaillierter Gutachterbericht vor dem Kauf. Ein Sachverständiger prüft die Immobilie auf Mängel. Kostenpunkt: ab 450 Euro. Diese Investition lohnt sich fast immer. Denn wenn der Gutachter einen feuchten Keller oder Risse im Fundament findet, können Sie den Kaufpreis verhandeln oder im Vertrag festhalten, dass der Verkäufer die Mängel beseitigt, bevor er bezahlt wird.
Rechtsanwalt Markus Schröder, Fachanwalt für Immobilienrecht, empfiehlt zudem, Pauschalen für ungewisse Kosten zu vereinbaren. Zum Beispiel: "Der Verkäufer verpflichtet sich, alle offenen Hausgeldzahlungen bis zum Monat der Auflassung zu begleichen." So vermeiden Sie Diskussionen darüber, wer die Betriebskosten für den laufenden Monat zahlt.
Praxis-Tipp: Die dreistufige Prüfung vor dem Notartermin
Um Kostenfallen sicher zu umgehen, sollten Sie diesen Ablauf etablieren:
- Grundbuchauszug ziehen: Lassen Sie sich einen aktuellen Auszug geben. Prüfen Sie auf Dienstbarkeiten, Nießbrauchrechte oder eingetragene Grundschulden. Fragen Sie Ihren Fachanwalt, falls Einträge unklar sind.
- Nebenkostenübersicht erstellen: Gehen Sie jeden Punkt durch. Wer zahlt die Grunderwerbsteuer? Wie hoch ist die Notarrechnung realistisch? Sind alle öffentlichen Abgaben geklärt? Schreiben Sie die Ergebnisse in den Entwurf des Kaufvertrags.
- Anwaltliche Prüfung: Bevor Sie zum Notar gehen, lassen Sie den Vertragsentwurf von einem spezialisierten Anwalt lesen. Kosten: ca. 500-1.200 Euro. Diese Ausgabe spart Ihnen oft ein Vielfaches, weil Fehler korrigiert werden, bevor der Vertrag unterschrieben ist. Die Erfolgsquote bei späteren Klagen wegen unklarer Kostenregelungen liegt nämlich nur bei 38 Prozent.
Denken Sie daran: Der Notar berät neutral, aber er ist kein Parteivertreter. Er sorgt für die rechtliche Wirksamkeit, nicht unbedingt für Ihre finanzielle Optimierung. Deshalb ist die eigene Vorbereitung und die Hinzuziehung eines eigenen Beraters entscheidend.
Aktuelle Entwicklungen: Was ändert sich 2026?
Der Markt bewegt sich. Die Zinsen haben sich stabilisiert, aber die Inflation treibt die Baukosten weiter an. Das führt dazu, dass Verkäufer ihre Objekte teurer anbieten, während Käufer sensibler auf Nebenkosten reagieren. Zudem wird diskutiert, die Grunderwerbsteuer bundeseinheitlich zu regeln, um die Unterschiede zwischen Bayern (3,5 %) und Nordrhein-Westfalen (6,5 %) abzubauen. Bislang ist das jedoch Zukunftsmusik.
Wichtig bleibt auch die Debatte um die "Maklerreform 2.0". Der IVD (Immobilienverband Deutschland) fordert präzisere Regeln zur Provisionszahlung. Halten Sie Augen und Ohren offen, denn Änderungen im Recht können Ihre Kalkulation direkt beeinflussen. Bleiben Sie flexibel und rechnen Sie lieber mit einem Puffer von 15 Prozent neben dem reinen Kaufpreis.
Wer zahlt die Grunderwerbsteuer gesetzlich?
Gesetzlich sind beide Parteien Schuldner, da es sich um eine Realsteuer handelt. In der Praxis und laut § 448 BGB wird sie jedoch meist dem Käufer auferlegt, sofern nichts anderes im Kaufvertrag vereinbart wurde. Es ist zulässig, dass der Verkäufer die Steuer übernimmt, wenn dies im Vertrag ausdrücklich steht.
Muss ich die Maklerprovision allein zahlen?
Nein, seit dem 23. Dezember 2020 gilt bei Wohnimmobilien die gesetzliche Teilung. Käufer und Verkäufer tragen jeweils die Hälfte der Courtage. Dies gilt nur, wenn der Makler für beide Seiten tätig war oder vom Verkäufer beauftragt wurde. Bei reinen Suchaufträgen des Käufers kann die Situation anders aussehen, daher immer den Maklervertrag prüfen.
Was passiert, wenn Grundbuchlasten nicht gelöscht werden?
Wenn bestehende Grundschulden oder Rechte Dritter nicht gelöscht werden, haften diese weiterhin auf dem Grundstück. Das kann die Beleihungswertigkeit mindern und Probleme bei der eigenen Finanzierung verursachen. Im Kaufvertrag sollte daher stets eine Verpflichtung des Verkäufers zur lastenfreien Übereignung enthalten sein, sowie eine Fristsetzung für die Löschung.
Sind Straßenausbaubeiträge im Kaufpreis enthalten?
Nicht automatisch. Diese Beiträge werden oft erst nach dem Kauf bekannt, wenn die Kommune die Abrechnung verschickt. Ohne eine klare Klausel im Kaufvertrag, die den Verkäufer zur Übernahme aller bis zur Auflassung angefallenen öffentlichen Abgaben verpflichtet, bleibt der Käufer oft auf den Kosten sitzen. Immer explizit regeln!
Wie hoch sind die Notarkosten realistisch?
Die Gebühren richten sich nach dem Geschäftswert (Kaufpreis) und sind in der Gerichts- und Notarkostengesetz (GNotKG) geregelt. Rechnen Sie grob mit 1,5 bis 2 Prozent des Kaufpreises inklusive Mehrwertsteuer. Bei sehr günstigen Immobilien kann der prozentuale Anteil höher sein, da Mindestgebühren gelten.