
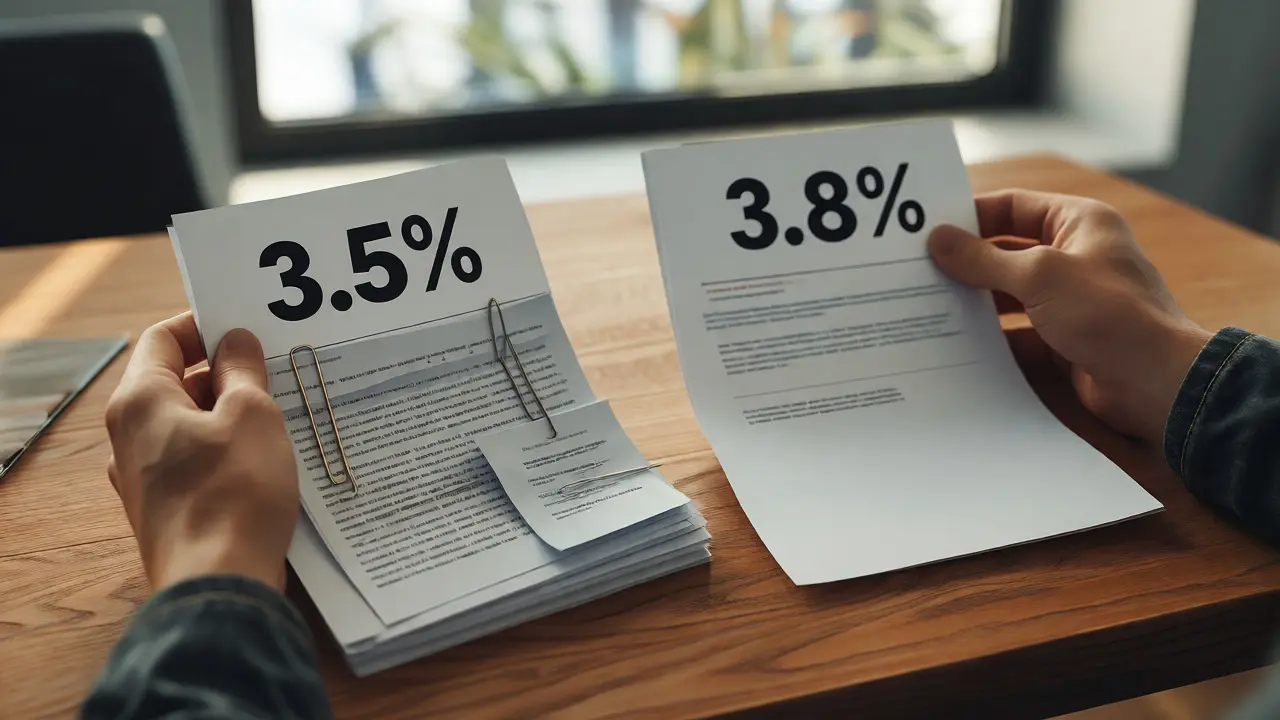
Stellen Sie sich vor, Sie vergleichen zwei Kreditangebote für Ihr neues Auto oder Ihre Immobilie. Angebot A wirbt mit einem lockenden Sollzins von 3,5 Prozent. Angebot B liegt scheinbar teurer bei 3,8 Prozent. Instinktiv greifen die meisten zur Variante A. Doch hier lauert eine der häufigsten finanziellen Fallen im Alltag: Der reine Zinssatz ist oft nur die Spitze des Eisbergs. Was viele übersehen, sind die versteckten Nebenkosten und Gebühren, die den tatsächlichen Preis der Finanzierung in die Höhe treiben können. Um wirklich zu verstehen, was ein Kredit kostet, müssen Sie lernen, wie man Finanzierungskosten korrekt kalkuliert - und dabei den Unterschied zwischen Sollzins und Effektivzins beherrscht.
Der Effektivzins, offiziell als effektiver Jahreszins bezeichnet, ist die einzige Kennzahl, die Ihnen einen ehrlichen Vergleich ermöglicht. Er fasst alle Kosten zusammen, die mit der Aufnahme eines Darlehens verbunden sind. Das bedeutet nicht nur die Zinsen für das geliehene Geld, sondern auch Bearbeitungsgebühren (sofern erlaubt), Disagios, Vermittlungsprovisionen und eventuelle Versicherungsbeiträge, die an die Bank fließen. Im Gegensatz dazu zeigt der Sollzins lediglich die jährliche Verzinsung des ausgereichten Nettodarlehensbetrags an, ohne diese zusätzlichen Lasten zu berücksichtigen. Seit der Umsetzung der EU-Verbraucherkreditrichtlinie in Deutschland durch die Preisangabenverordnung (PAngV) ist die Angabe des Effektivzinses Pflicht, um Transparenz zu schaffen. Dennoch tappen viele Verbraucher weiterhin in die Falle der niedrigen Nominalzinsen.
Warum der Sollzins allein nicht reicht
Es klingt fast zu schön, um wahr zu sein: Ein Kredit mit niedrigem Zinssatz scheint immer die bessere Wahl zu sein. Aber Banken sind keine Wohltätigkeitsorganisationen; sie refinanzieren ihre Kosten durch verschiedene Mechanismen. Wenn eine Bank keinen Gewinn über den reinen Zins machen kann, verpackt sie diesen in andere Posten. Nehmen wir ein konkretes Beispiel aus der Praxis: Sie nehmen einen Kredit über 10.000 Euro auf. Bank A bietet Ihnen einen Sollzins von 3,0 Prozent pro Jahr an. Klingt günstig. Bank B verlangt 3,2 Prozent Sollzins, verzichtet aber auf jede Art von Vorabkosten.
Bank A berechnet jedoch eine einmalige Bearbeitungsgebühr von 200 Euro. Bei einer Laufzeit von fünf Jahren summieren sich die reinen Zinskosten bei Bank A auf etwa 1.500 Euro. Addieren wir die 200 Euro Gebühr hinzu, zahlen Sie insgesamt 1.700 Euro zurück. Rechnet man diese Gesamtkosten auf die jährliche Basis hoch, ergibt sich ein Effektivzins von rund 3,4 Prozent. Bank B hingegen hat zwar einen höheren nominalen Zins, aber keine versteckten Startkosten. Ihr Effektivzins bleibt nahe am Sollzins. In diesem Szenario ist Angebot B trotz des höheren "Kopfpreises" langfristig günstiger. Dieses Phänomen ist besonders relevant, wenn Sie kleinere Kredite aufnehmen, da fixe Gebühren prozentual stärker ins Gewicht fallen als bei sehr hohen Kreditsummen.
Die rechtliche Grundlage und aktuelle Änderungen
Dass wir heute überhaupt so klar zwischen diesen Begriffen trennen können, verdanken wir strengeren Verbraucherschutzgesetzen. Die entscheidende Wende kam durch ein Urteil des Bundesgerichtshofs (BGH) vom 28. November 2014. Bis dahin war es üblich, dass Banken bei Ratenkrediten sogenannte Bearbeitungsentgelte verlangten. Diese lagen oft zwischen 1 und 3 Prozent der Kreditsumme. Für einen Kredit von 20.000 Euro konnten das schnell 600 Euro sein, die einfach abgezogen wurden, bevor der Kunde das Geld überhaupt sah. Der BGH entschied, dass solche Entgelte bei Verbraucherdarlehen unzulässig sind, da die Bank damit ihre allgemeine Verwaltungstätigkeit doppelt abrechnet - einmal über den Zins, einmal über die Gebühr.
Seitdem haben sich die Marktbedingungen geändert. Bei klassischen Konsumentenkrediten finden Sie kaum noch separate Bearbeitungsgebühren. Doch Vorsicht geboten ist bei Baufinanzierungen und gewerblichen Krediten. Hier sind bestimmte Kostenstrukturen anders geregelt. Zudem gibt es Produkte wie Restschuldversicherungen, die oft freiwillig abgeschlossen werden, aber die monatliche Belastung spürbar erhöhen. Wenn Sie diese Versicherung abschließen, erhöht sich Ihr Effektivzins automatisch, weil die Prämien als Teil der Kreditkosten gewertet werden, sofern sie direkt an die Bank gehen oder von ihr vermittelt werden. Es lohnt sich also, genau hinzuschauen, welche "Extras" im Vertrag stecken.
So berechnen Sie den Effektivzins selbst
Müssen Sie jetzt komplexe Finanzmathematik studieren? Nein. Für den schnellen Überblick im Alltag reicht eine vereinfachte Formel, die Ihnen eine gute Näherung liefert. Experten nutzen zwar iterative Verfahren für exakte Werte, aber als Privatperson brauchen Sie keine acht Dezimalstellen Genauigkeit. Eine bewährte Faustformel für die grobe Berechnung lautet:
- Effektiver Jahreszins ≈ (Gesamtkreditkosten / Nettodarlehensbetrag) × [24 / (Laufzeit in Monaten + 1)]
Lassen Sie uns das an einem Beispiel durchspielen. Sie leihen sich 10.000 Euro über eine Laufzeit von 60 Monaten (5 Jahre). Die gesamten Kosten, also Zinsen plus eventuelle Gebühren, betragen laut Ihren Unterlagen 900 Euro. Setzen wir das in die Formel ein:
- Teilen Sie die Kosten durch den Kreditbetrag: 900 / 10.000 = 0,09
- Berechnen Sie den Zeitfaktor: 24 / (60 + 1) = 24 / 61 ≈ 0,393
- Multiplizieren Sie beide Werte: 0,09 × 0,393 ≈ 0,0354
- Umrechnen in Prozent: 3,54 %
Dieser Wert weicht meist nur minimal vom offiziellen Effektivzins ab, den die Bank angibt. Warum funktioniert das? Die Formel berücksichtigt, dass Sie das Geld nicht die gesamte Laufzeit über vollständig nutzen, da Sie es Monat für Monat zurückzahlen. Je kürzer die Laufzeit, desto höher wirkt sich eine fixe Gebühr auf den Effektivzins aus. Das erklärt auch, warum kurze Konsumkredite mit kleinen Gebühren oft prozentual teurer wirken als lange Hypotheken.
Nebenkosten: Die unterschätzten Kostenfallen
Beim Thema Finanzierung denken viele sofort an Zinsen. Doch gerade bei Immobilienkäufen lauern die wahren Kostenbremsen in den sogenannten Kaufnebenkosten. Diese gehören streng genommen nicht zum Effektivzins des Darlehens selbst, bestimmen aber Ihre gesamte Liquidität. Zu den klassischen Nebenkosten zählen:
- Grunderwerbsteuer: Je nach Bundesland zwischen 3,5 und 6,5 Prozent des Kaufpreises. In Bayern oder Sachsen sind es oft 3,5 %, in Nordrhein-Westfalen oder Brandenburg können es bis zu 6,5 % sein.
- Notar- und Grundbuchkosten: Rechnen Sie hier mit weiteren 1,5 bis 2 Prozent des Kaufpreises. Ohne Notar geht nichts, und die Eintragung ins Grundbuch ist zwingend nötig, um das Eigentum sicherzustellen.
- Maklerprovision: Seit dem Bestellerprinzip bei Mietwohnungen gilt dies nicht mehr automatisch für Käufer, doch beim Hauskauf wird die Provision oft geteilt oder trägt der Käufer allein. Sätze zwischen 3 und 7 Prozent inkl. MwSt. sind üblich.
Ein häufiger Fehler ist, diese Kosten aus dem eigenen Sparschwein finanzieren zu wollen, während man das Maximum über die Bank finanziert. Oft ist es günstiger, die Nebenkosten mitzufinanzieren, wenn die Zinsen niedrig sind, als liquide Reserven komplett aufzubrauchen. Allerdings erhöht sich dadurch die Kreditsumme, was wiederum die monatliche Rate steigt. Hier hilft ein genauer Blick auf die "Tragfähigkeitsgrenze": Wie viel Rate können Sie sich dauerhaft leisten, ohne bei steigenden Zinsen oder Reparaturen in Schieflage zu geraten?
Vergleichstabellen und praktische Tipps
Um die Unterschiede visuell darzustellen, hilft ein direkter Vergleich zweier hypothetischer Angebote. Beachten Sie, dass die Werte fiktiv sind, um die Mechanik zu verdeutlichen.
| Kriterium | Angebot A (Niedriger Sollzins) | Angebot B (Transparenter Effektivzins) |
|---|---|---|
| Sollzins p.a. | 3,00 % | 3,20 % |
| Bearbeitungsgebühr | 200 Euro (einmalig) | 0 Euro |
| Gesamtkreditkosten | ca. 1.700 Euro | ca. 1.650 Euro |
| Effektiver Jahreszins | ~3,40 % | ~3,25 % |
| Fazit | Teurer trotz niedrigerem Kopfpreis | Günstiger dank fehlender Extras |
Was können Sie konkret tun, um Ihre Finanzierungskosten optimal zu gestalten? Erstens: Ignorieren Sie nie den Effektivzins. Er ist Ihr Kompass. Zweitens: Fragen Sie aktiv nach "versteckten" Kosten. Gibt es Kontoführungsgebühren, die an die Kreditlaufzeit gekoppelt sind? Muss ich ein bestimmtes Girokonto eröffnen? Drittens: Nutzen Sie Rechner wie die von FMH.de oder Verivox, aber prüfen Sie die Eingabedaten kritisch. Viele Rechner setzen Standardwerte voraus, die nicht zu Ihrer persönlichen Bonität passen. Viertens: Denken Sie an die Anschlussfinanzierung. Nach Ablauf der Zinsbindung (oft 10 Jahre bei Immobilien) müssen Sie neu verhandeln. Planen Sie hier Puffer ein.
Ein weiterer wichtiger Aspekt ist die Sondertilgungsoption. Einige Anbieter bieten niedrigere Zinsen an, verbieten aber vorzeitige Rückzahlungen oder erheben hohe Vorfälligkeitsentschädigungen. Wenn Sie planen, später einmal eine größere Summe (z.B. aus einer Erbschaft oder Bonuszahlung) in den Kredit zu stecken, sollten Sie darauf achten, dass kostenlose Sondertilgungen möglich sind. Dies kann die Gesamtkosten drastisch senken, indem es die Laufzeit verkürzt und somit die Zinslast reduziert. Prüfen Sie also nicht nur den Startpreis, sondern die Flexibilität des Vertrags.
Häufig gestellte Fragen
Ist der Effektivzins immer gleich dem Sollzins?
Nein, der Effektivzins ist fast immer höher als der Sollzins. Der Sollzins deckt nur die reinen Zinskosten ab. Der Effektivzins addiert alle weiteren preisbestimmenden Faktoren wie Bearbeitungsgebühren, Disagios oder Vermittlungskosten hinzu. Nur wenn keinerlei zusätzliche Kosten anfallen, sind beide Werte identisch.
Dürfen Banken bei Ratenkrediten noch Bearbeitungsgebühren verlangen?
Bei privaten Verbraucherkrediten (Ratenkrediten) sind pauschale Bearbeitungsgebühren seit dem BGH-Urteil von 2014 grundsätzlich unzulässig. Bei Baufinanzierungen und gewerblichen Krediten sieht die Rechtslage jedoch anders aus, dort können entsprechende Entgelte vereinbart werden. Immer öfter werden Kosten stattdessen über höhere Zinssätze oder obligatorische Zusatzprodukte wie Versicherungen abgedeckt.
Welche Rolle spielt die Laufzeit bei der Berechnung der Finanzierungskosten?
Die Laufzeit beeinflusst den Effektivzins erheblich, insbesondere wenn fixe Kosten vorhanden sind. Bei kurzen Laufzeiten verteilen sich einmalige Gebühren auf weniger Monate, was den prozentualen Anteil der Kosten am Gesamtbetrag erhöht. Bei langen Laufzeiten (wie bei Immobilienkrediten) fallen fixe Kosten prozentual weniger ins Gewicht, dafür summieren sich die Zinskosten über die Jahre stark. Eine längere Laufzeit senkt die monatliche Rate, erhöht aber die Gesamtzinslast.
Muss ich die Grunderwerbssteuer in die Kreditberechnung einbeziehen?
Die Grunderwerbssteuer ist eine Kaufnebenkosten und gehört nicht direkt zum Effektivzins des Darlehens. Sie muss jedoch aus Eigenmitteln oder einer gesonderten Finanzierung bezahlt werden. Da sie oft 3,5 bis 6,5 Prozent des Kaufpreises beträgt, sollte sie in der Gesamtkalkulation des Projekts "Immobilienkauf" unbedingt berücksichtigt werden, auch wenn sie nicht im Kreditvertrag steht.
Wie kann ich meine Finanzierungskosten kurzfristig senken?
Sie können versuchen, durch eine verbesserte Bonität (z.B. Schuldenabbau) bessere Konditionen zu erhalten. Auch das Anbieten einer größeren Eigenkapitalquote senkt das Risiko für die Bank und damit oft den Zins. Außerdem lohnt es sich, nach kostenlosen Sondertilgungsrechten zu fragen, um später schneller tilgen zu können. Ein Vergleichsportal-Nutzung ist ebenfalls essenziell, um marktübliche Sätze zu kennen und Verhandlungsmacht zu haben.