Stellen Sie sich vor, Sie haben monatelang geschuftet, um beim Hausbau oder der Renovierung Geld zu sparen. Sie verlegen die Fliesen selbst, streichen die Wände oder installieren eine Steckdose. Das Gefühl, etwas mit den eigenen Händen geschafft zu haben, ist großartig. Aber was passiert, wenn die Fliese nach drei Monaten abfällt oder die Wand Risse bekommt? Plötzlich wird aus dem Spartrick ein teures Lehrstück. Fehler bei Eigenleistung sind keine Seltenheit, sondern eher die Regel, wenn man seine Fähigkeiten überschätzt. Die gute Nachricht: Man kann diese Fehler korrigieren. Die schlechte: Es kostet oft mehr Zeit und Geld als gedacht.
Warum Eigenleistungsfehler so teuer werden können
Viele unterschätzen die versteckten Kosten einer misslungenen Selbsthilfe. Es geht nicht nur darum, dass Sie das Material neu kaufen müssen. Wenn Sie beispielsweise eine Sanitärinstallation falsch anschließen und es kommt zum Wasserschaden, zahlen Sie für das Material, die Nachbesserung durch einen Profi und potenziell für Folgeschäden im Mauerwerk. Brancheninterne Daten von Baugutachtern zeigen, dass die durchschnittliche Kostenüberschreitung durch nicht fachgerecht ausgeführte Eigenleistungen zwischen 15.000 und 25.000 Euro liegen kann. In extremen Fällen sprengt dies sogar das gesamte Budget der Baufinanzierung.
Ein häufiges Missverständnis betrifft die Anerkennung durch die Bank. Banken erkennen Eigenleistungen oft als Teil des Eigenkapitals an - meist bis zu 15 Prozent der Bausumme. Diese Anerkennung ist jedoch an eine Bedingung geknüpft: Die Arbeiten müssen fachgerecht sein. Fällt die Abnahme durch den Bauleiter oder Gutachter negativ aus, weil Sie z.B. die Dampfbremse falsch verlegt haben, streicht die Bank diesen Posten oft wieder aus der Bilanz. Bei einem Einfamilienhaus mit einer Bausumme von 324.000 Euro bedeutet das einen möglichen Verlust von fast 49.000 Euro an angerechnetem Eigenkapital. Das kann Ihre Finanzierungskonditionen massiv verschlechtern.
Die häufigsten Fehlerquellen im Detail
Nicht jedes Gewerk eignet sich gleich gut für Laien. Statistiken und Erfahrungsberichte von Portalen wie Hausbaukurs.de zeigen klare Risikobereiche. Am gefährlichsten sind Bereiche, wo Fehler unsichtbar bleiben, bis es spät ist, oder wo Sicherheitsnormen greifen.
- Sanitär- und Elektroinstallation: Hier lauern echte Gefahren. Eine falsch isolierte Stromleitung kann einen Brand verursachen, eine schlecht gedichtete Armatur führt zu Schimmel hinter der Wand. Laien überschreiten hier oft ihre fachlichen Grenzen.
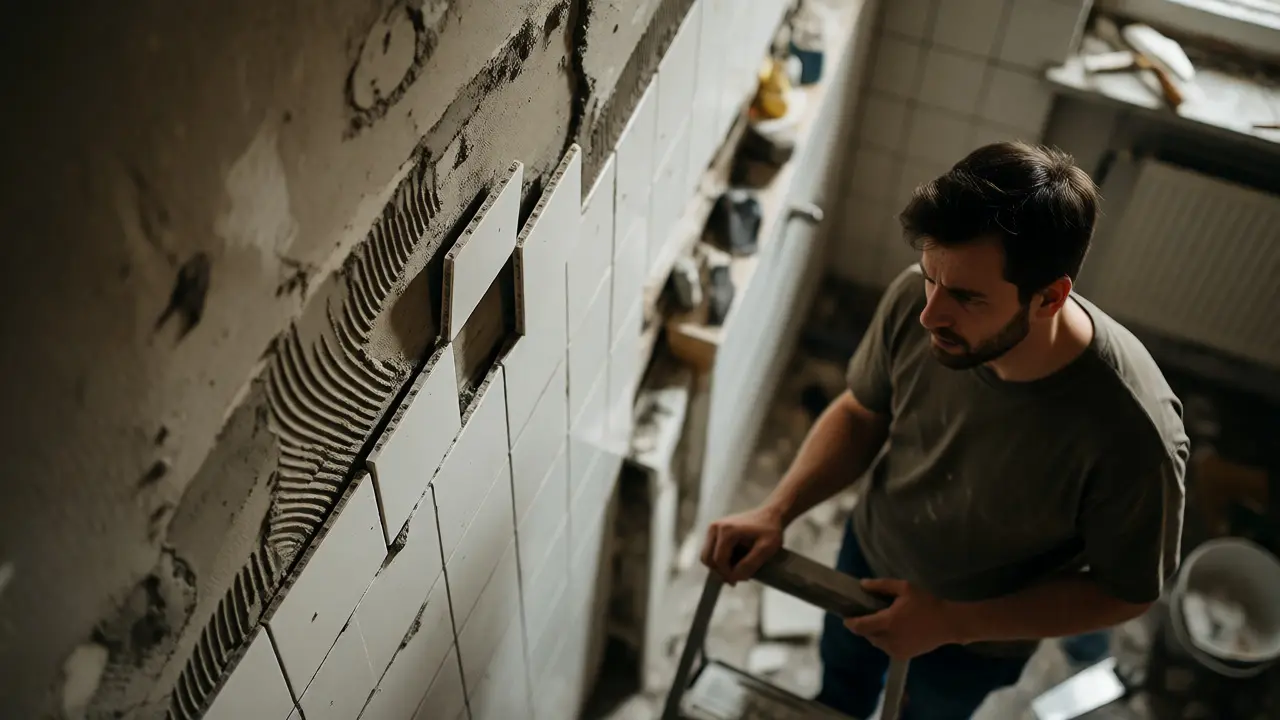
- Fliesenarbeiten: Klingt einfach, ist aber präzise Handwerkskunst. Hohlraumfreie Verlegung, richtige Klebermischung und exakte Fugenbreiten sind entscheidend. Fehler führen zu losen Fliesen und Feuchtigkeitseintritt.
- Trockenbau und Putz: Wer hier spachtelt oder tapeziert, ohne Untergründe richtig vorzubereiten, bekommt später Risse oder Blasenbildung. Die Korrektur erfordert oft das komplette Entfernen der Schichten.
Interessant ist auch der Blick auf die Energieeffizienz. Seit Einführung der BEG-Förderung (Bundesförderung für effiziente Gebäude) ist die Dokumentation Pflicht. Wenn Sie eine energetische Sanierung in Eigenleistung durchführen, muss ein Energie-Effizienz-Experte (EEE) bestätigen, dass die Arbeit fachgerecht war. Fehlt diese Bestätigung wegen dokumentierter Mängel, entfällt die Förderung für die Materialkosten komplett. Das kann Tausende Euro kosten, die Sie nie zurückbekommen.
Kostenfalle: Was die Korrektur wirklich kostet
Lassen Sie uns konkret rechnen. Angenommen, Sie haben Tapezierarbeiten in Eigenleistung gemacht, aber die Tapeten lösen sich ab. Um das zu korrigieren, muss zunächst die alte Tapete restlos entfernt werden (Rückbau). Dann muss der Untergrund neu vorbereitet werden. Erst danach kann neu tapeziert werden. Während eine fachgerechte Ausführung etwa 80 Stunden Arbeitszeit für ein normales Haus umfasst, kann die Korrektur bis zu dreimal so lange dauern, da der Rückbau zeitaufwändig ist.
| Kostenfaktor | Beschreibung | Geschätzter Anteil/Auswirkung |
|---|---|---|
| Direkte Nachbesserung | Lohnkosten für Fachfirma zur Reparatur | 1.600 - 2.700 € pro m² bei komplexen Schäden |
| Nebenkosten | Anfahrt, Entsorgung, kleine Materialien | 10 - 25 % der Bausumme des betroffenen Gewerks |
| Verlust Eigenkapitalanerkennung | Bank streicht fehlerhafte Leistung aus EK-Berechnung | Bis zu 15 % der Gesamtbausumme |
| Wertminderung Immobilie | Sichtbare Mängel mindern Verkaufspreis | 5 - 15 % des Immobilienwerts |
Zudem fallen Nebenkosten an, die viele vergessen: Leihgebühren für Maschinen, Kauf von Spezialwerkzeug, das nur einmal genutzt wird, und die eigene Freizeit, die verloren geht. Laut Sparkasse sollten zwei erfahrene Privatpersonen realistisch kalkulieren, dass sie innerhalb von zwei Wochen etwa 6.000 Euro an Gegenwert schaffen können. Wenn Fehler passieren, verdoppelt oder verdreifacht sich dieser Zeitaufwand oft, was zu erheblichen Verzögerungen im Bauplan führt.
Versicherungsschutz: Zahlt die Wohngebäudeversicherung?
Hier wird es juristisch knifflig. Grundsätzlich ersetzt die Wohngebäudeversicherung den Wiederherstellungswert. Ein Urteil des Bundesgerichtshofs aus dem Jahr 2011 stellte klar, dass die Versicherung auch dann zahlen muss, wenn der Versicherungsnehmer die Reparatur teilweise in Eigenleistung durchführt. Allerdings darf der Versicherung kein Vorteil entstehen. Das heißt: Sie bekommen die Materialkosten und die anteiligen Lohnkosten erstattet, die angefallen wären, wenn ein Profi gearbeitet hätte.
Aber Vorsicht: Dieser Schutz gilt nur für Schäden, die durch versicherte Ereignisse (wie Rohrbruch oder Sturm) entstanden sind. Wenn Sie durch einen Fehler in Ihrer Eigenleistung einen Schaden verursachen - sagen wir, Sie bohren in eine Wasserleitung, weil Sie die Lage nicht kannten -, ist das kein versichertes Ereignis im klassischen Sinne, sondern ein Verschuldensfall. Die Versicherung kann die Leistung verweigern, wenn nachgewiesen wird, dass die Eigenleistung grob fahrlässig oder unsachgemäß war. Im Zweifel tragen Sie die Kosten für die Korrektur Ihres eigenen Fehlers vollständig selbst.
Praxis-Tipps: So vermeiden Sie die Fehlerfalle
Das beste Mittel gegen teure Korrekturen ist die richtige Planung vor dem ersten Handgriff. Experten raten dringend dazu, eine Zweitmeinung einzuholen. Fragen Sie einen externen Baugutachter oder Ihren Architekten, bevor Sie ein Gewerk in Angriff nehmen. Oft reicht ein kurzer Check der Pläne, um kritische Punkte zu identifizieren.
- Realistische Selbsteinschätzung: Seien Sie ehrlich. Können Sie wirklich eine Elektroverteilung verkabeln? Wenn nein, lassen Sie es. Überlassene Risiken sind billiger als spätere Brände.
- Schriftliche Fixierung: Halten Sie geplante Eigenleistungen schriftlich im Bauvertrag fest. Definieren Sie genau, welche Arbeiten Sie übernehmen und welche Standards gelten.
- Puffer einplanen: Legen Sie einen finanziellen Puffer von mindestens 10 Prozent der Eigenleistungssumme zurück. So können Sie im Notfall doch noch einen Fachmann engagieren, ohne die Finanzierung zu sprengen.
- Dokumentation: Fotografieren Sie jeden Schritt, besonders bei verdeckten Arbeiten (Elektrik, Sanitär, Dämmung). Das hilft später bei Garantiefällen und der BEG-Förderung.
Denken Sie daran: Eigenleistung lohnt sich vor allem bei einfachen, sichtbaren Arbeiten wie Malern, Bodenverlegen oder Gartenarbeit. Bei technischen Installationen und statisch relevanten Punkten ist Vorsicht geboten. Der Trend zeigt übrigens, dass die Komplexität steigt. Durch strengere Energievorschriften und neue Baumaterialien wird die Fehleranfälligkeit bei Laien weiter zunehmen. Wer heute baut, sollte daher konservativer planen als noch vor zehn Jahren.
Kann ich meine Bank bitten, die Kosten für die Korrektur meiner Eigenleistung zu finanzieren?
Grundsätzlich ja, aber es hängt von Ihrer Bonität und dem Kreditrahmen ab. Da die ursprüngliche Eigenleistung oft als Eigenkapital anerkannt wurde, dessen Wegfall nun die Finanzierung belastet, müssen Sie oft nachweisen, dass die Korrektur den Wert der Immobilie erhält oder steigert. Sprechen Sie frühzeitig mit Ihrem Berater, bevor Sie die Reparatur beauftragen, um Zinsnachteile zu vermeiden.
Muss ich Fehler in der Eigenleistung sofort beheben lassen?
Bei optischen Mängeln können Sie warten. Bei funktionellen oder sicherheitsrelevanten Fehlern (Wasser, Strom, Statik) ist sofortiges Handeln ratsam. Je länger ein Wasserschaden oder eine instabile Konstruktion besteht, desto höher werden die Folgekosten und desto schwieriger wird die Beweislage gegenüber Versicherungen oder Käufern.
Sind Aufwendungen für die Korrektur von Eigenleistungsfehlern steuerlich absetzbar?
Nein, in der Regel nicht. Die Arbeitsleistung in Eigenregie ist steuerlich nicht absetzbar. Auch die Materialkosten für die Korrektur sind privat und nicht als Werbungskosten oder Sonderausgaben geltend zu machen, es sei denn, es handelt sich um haushaltsnahe Dienstleistungen, die von einer Firma durchgeführt wurden. Für reine Materialkäufe gibt es keinen Steuervorteil.
Was passiert, wenn ich die BEG-Förderung wegen eines Fehlers verliere?
Wenn der Energie-Effizienz-Experte die fachgerechte Durchführung nicht bestätigt, wird die Förderung für die betroffenen Maßnahmen gestrichen oder zurückgefordert. Dies betrifft meist nur die Materialkosten, da die Arbeitsleistung ohnehin nicht gefördert wird. Prüfen Sie vor Beginn jeder geförderten Maßnahme mit dem EEE, ob Ihre geplanten Eigenleistungen förderfähig sind.
Wie finde ich einen fairen Preis für die Nachbesserung?
Holen Sie mindestens drei Angebote ein. Weisen Sie transparent darauf hin, dass es sich um eine Nachbesserung handelt. Viele Handwerker berechnen für kleine, unangenehme Jobs höhere Stundensätze, da sie andere Aufträge unterbrechen müssen. Ein fester Preis für das Gesamtpaket ist oft besser als eine Abrechnung nach Stunden.